走银行做数字货币大额交易要注意什么 / 限额、合规、实操一次讲透
在银行数字资产合规岗位干了八年,见过太多人以为数字货币大额交易就是"银行转个账"。实际上数字货币大额交易银行,一旦金额触及大额标准,银行端的审查链路远比普通汇款复杂——反洗钱、外汇管理、客户身份强化核验,每一环都可能让资金卡在中间。
目前主流银行对单笔涉币相关资金划转的隐性价控线大致在50万元人民币上下,超过就要走人工审核通道。企业账户单日累计出账突破300万,系统自动触发大额交易报告,报送央行反洗钱监测分析中心。跨境场景更严,外汇管理局对等值1万美元以上的跨境资金流动逐笔登记。
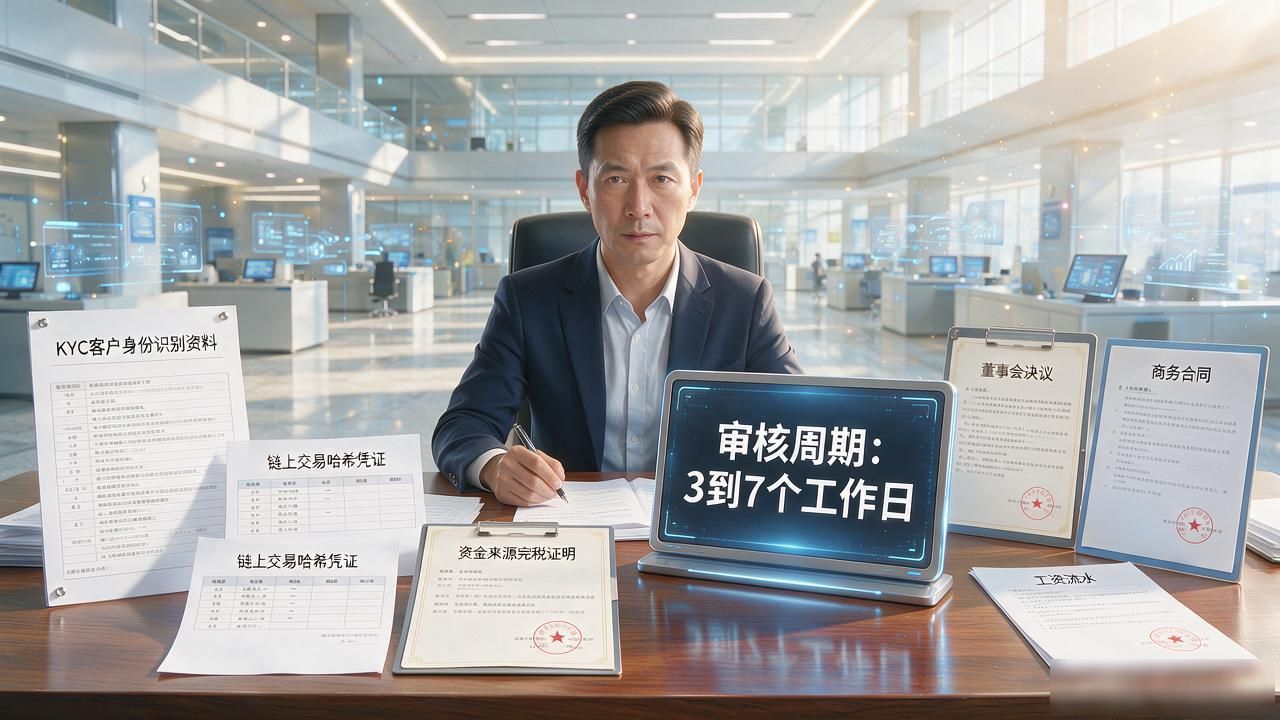
被触发审查后,银行不会只问一句"钱从哪来"。你需要备好交易对手方的KYC资料、链上交易哈希、资金来源的完税证明或工资流水,企业还得附上董事会决议或商务合同。材料齐了,审核周期3到7个工作日,赶不上就只能干等。
很多做跨境支付或数字资产结算的企业走银行做数字货币大额交易要注意什么 / 限额、合规、实操一次讲透,习惯用私人账户"化整为零"绕限额,这条路走不通——银行的大额可疑交易监测系统是穿透式的,分拆反而触发更高级别风控预警。你最近有碰过这种合规卡点吗,具体卡在哪个环节?