票据类数字货币正式落地,企业财务的开票兑付融资全流程都要跟着改
做了十几年票据业务,我见过纸票、电票,现在又冒出"票据类数字货币"这个词。说白了,它就是央行数字人民币体系下,把商业汇票的签发、背书、贴现、托收这些动作搬到链上跑的一套基础设施。对企业来说,开票还是那个开票票据类数字货币,但底层的清算逻辑彻底换了。
以前企业开一张银行承兑汇票票据类数字货币正式落地,企业财务的开票兑付融资全流程都要跟着改,得找承兑行审额度、盖章、走纸质或电票系统。现在试点里,承兑行直接在数字票据平台上完成授信核验,票据生成后就是一串可验证的链上凭证。我上周帮一家做钢结构出口的客户试了,从申请到出票,不到二十分钟,比以前压缩了一整天。
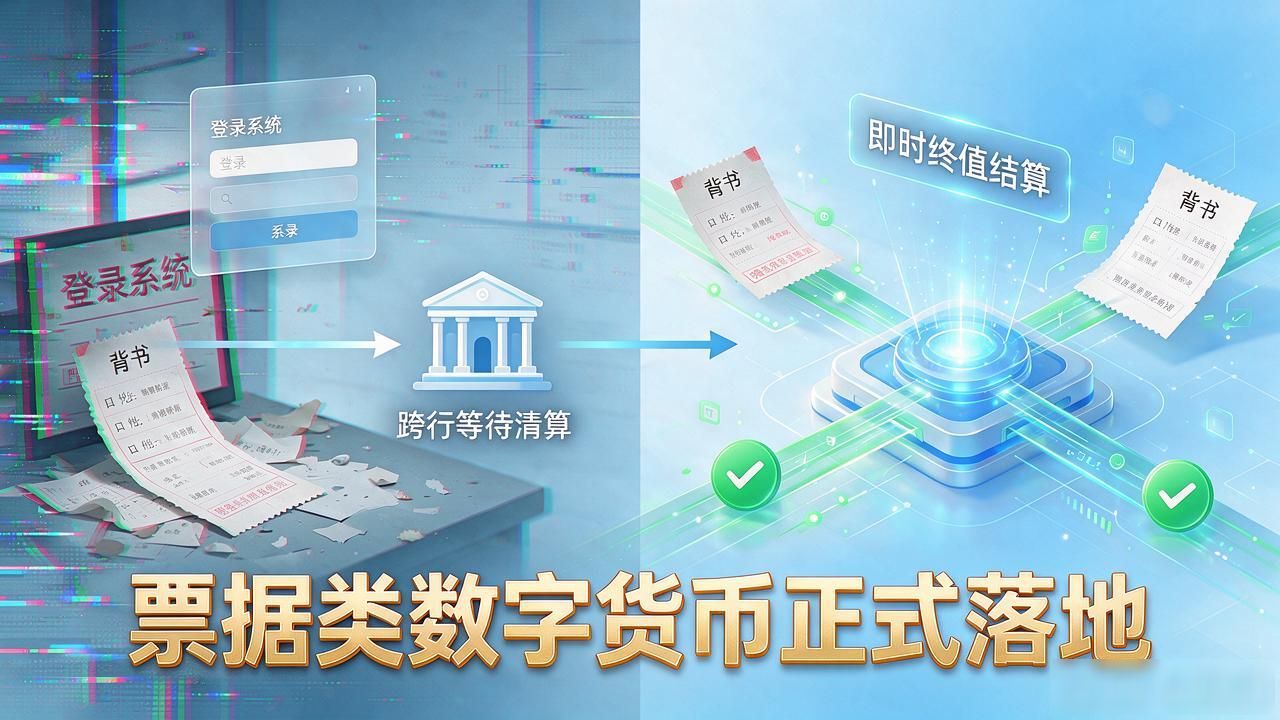
流转环节变化更明显。传统电票背书一次就要登一次系统,跨行还要等清算窗口。票据类数字货币走的是央行数字货币的即时终值结算,背书和兑付在同一笔交易里完成,中间没有"在途"状态。我那个客户把货发往越南,回款路径从四五天缩到当天。
对中小企业最实在的是贴现成本。以前小票没人愿意接,票面金额小、审查成本高。链上票据信息透明、可拆分,贴现利率平均降了三十到五十个基点。但也要提醒一句:系统刚跑,各银行接入进度不一样,企业得确认自己开户行是否已上线。
你们公司开户行那边,票据类数字货币通道开了没有?如果已经能用了,实际操作里最卡你的环节是哪一步?