nebl数字货币到底在干啥,跟普通投资者有没有关系
聊了十年币圈,碰到NEBL这种项目,我的第一反应不是兴奋,是警惕。它打着去中心化再保险的旗号,底层跑在以太坊上,听起来很"正统",但真正落到个人投资者口袋里能掏出来的东西,没几个人说得清。今天就掰开了说。
NEBL全名Nebl,核心做NFT再保险——注意,这里的NFT是Non-Fungible Token还是Nebl Financial Token,项目方自己都没统一过口径。它试图把传统再保险的承保、分保、理赔流程搬到链上,让中小保险机构绕过巨头直接找对手盘。2022年跑通一轮试点,合作方含两家欧洲再保公司,但具体条款至今没有公开披露。
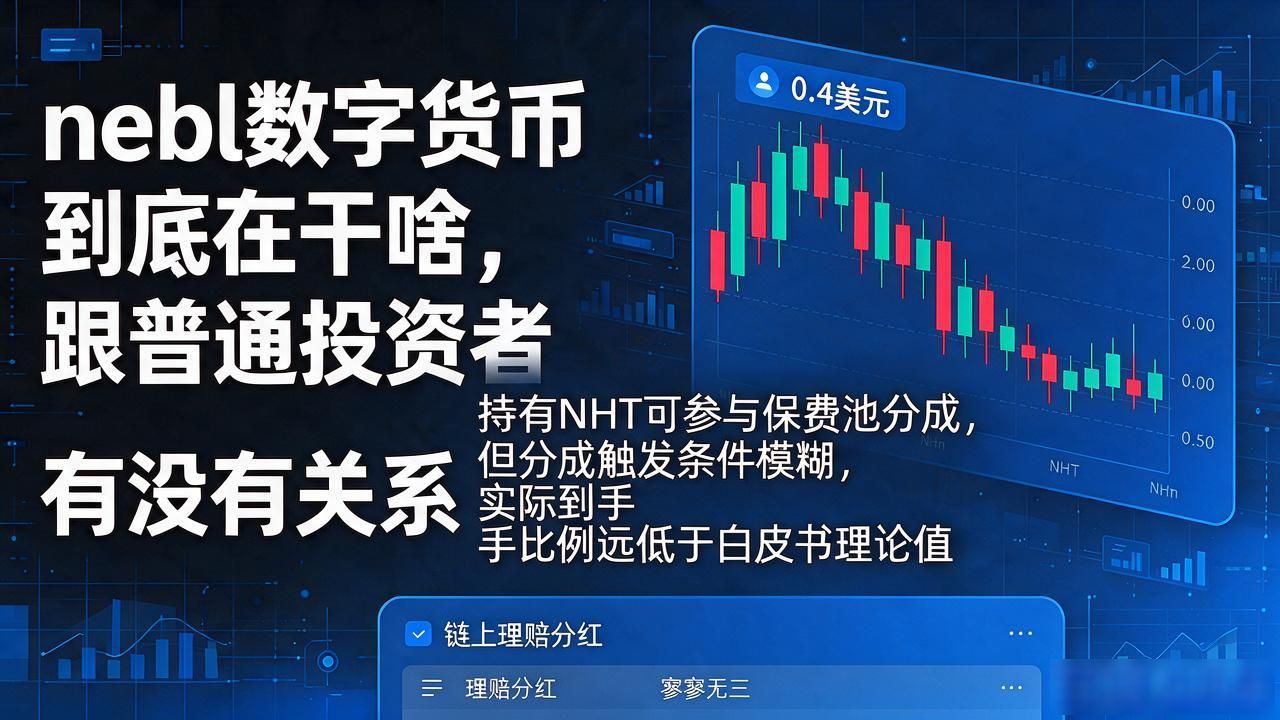
配套代币叫NHT,早期在交易所挂牌,最高摸过0.4美元附近,现在基本在低位横盘。设计逻辑是持有NHT可参与"保费池"分成,但分成触发条件写得极其模糊,实际到手比例远低于白皮书里的理论值。我盯了三个月链上数据,真正完成理赔并触发分红的记录,一只手数得过来。
风险这块必须说透。核心团队长期挂在开曼和百慕大,监管合规一直是最大软肋。欧盟MiCA法案落地后,它的发行结构能不能过审都打问号。再加上流动性深度薄,大额进出能直接把价格砸穿支撑线,散户追进去大概率是给机构抬轿。
我至今没买过NHT,不是看不懂它nebl 数字货币,是看不懂它什么时候能看懂自己。你如果已经在车上nebl数字货币到底在干啥,跟普通投资者有没有关系,有没有算过真正拿到分红要等多久?评论区聊聊你的持仓周期。