数字人民币来了数字人民币来了,银行存贷款业务会被颠覆还是升级,银行存贷款业务会被颠覆还是升级
做银行数字化业务这些年,我深刻感受到数字化货币正在重塑金融生态。它不只是个新支付工具,而是在底层逻辑上改变银行与储户的关系。过去靠柜台、网点、利息差撑着的模式,正被一点点拆解。
以数字人民币为例,双离线支付和智能合约让资金流转不再依赖银行清算通道。商户收款、用户转账可以绕开借记卡体系,这对银行的支付结算业务是实打实的冲击。我们内部已经在重新评估支付牌照价值和网点布局。
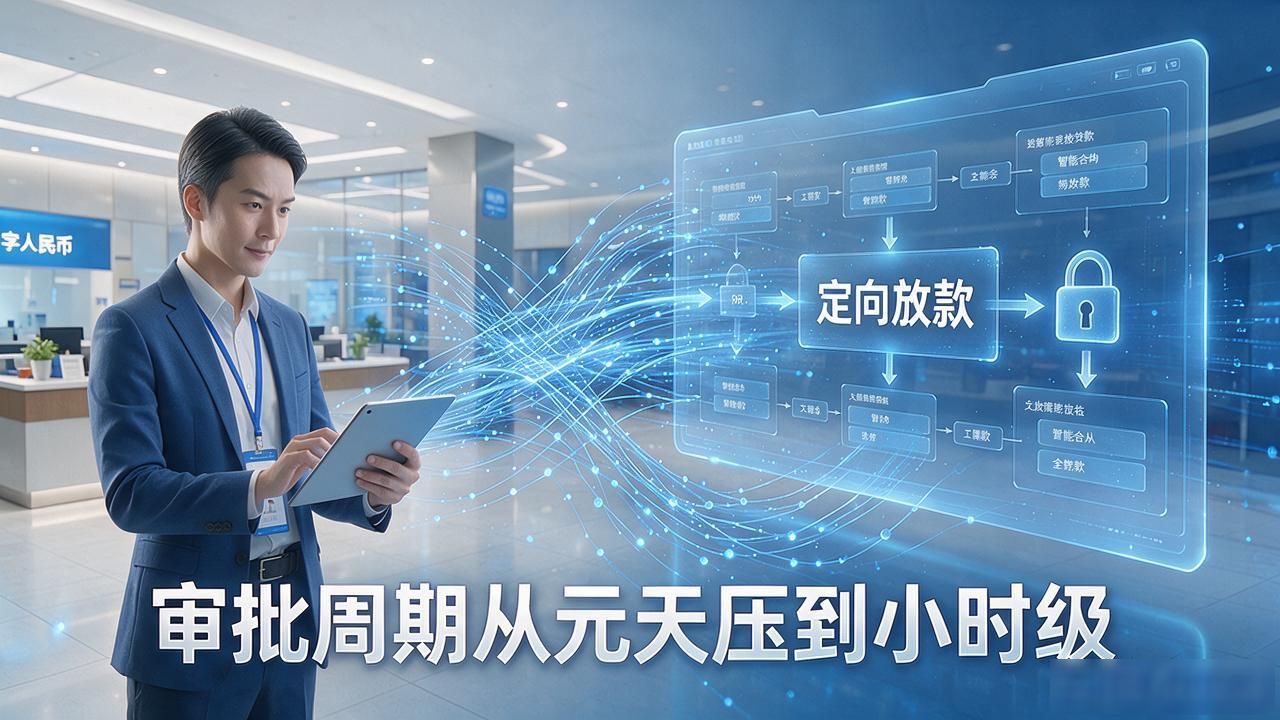
存款和贷款端的变化更微妙。数字人民币的智能合约让定向放款成为可能,补贴、信贷资金可自动锁定用途,银行不必逐笔人工审核。审批逻辑从"看抵押"变成"看数据"数字化货币与银行业务,风控模型接入实时交易后,审批周期已从几天压到小时级。
对普通用户来说,变化已发生在日常里。我楼下菜市场的王大姐,收款直接扫数字人民币,到账就是到账,没有手续费,也不用等T+1。她跟我说,"不用去银行取现了,手机里就是钱。"这句话背后,是银行网点功能在加速瘦身。
银行没有消失,但样子正在被改写。未来的银行更像一家金融数据服务商,而不是你去存钱取钱的地方。你觉得五年后,自己还会专门跑一趟银行柜台办业务吗?