数字货币体系变化:从数字人民币试点到跨境互联,普通人的钱会怎么变
在央行数字货币架构组干了十五年,我亲历了这个领域从概念验证到体系重构的全过程。变化不是某次升级,而是底层逻辑在重新排列——从"央行发币、银行记账"到多重参与方协同清算数字货币体系变化:从数字人民币试点到跨境互联,普通人的钱会怎么变,整个链条被拉长了,也变厚了。
国内这边,数字人民币的定位已从"电子现金的数字化"转向可编程金融基础设施。去年底,几家头部银行把它接入了信贷风控,商户端支持了分账、定时支付、条件触发。它不再只是钱包里的余额,而是一套可写规则的支付协议。
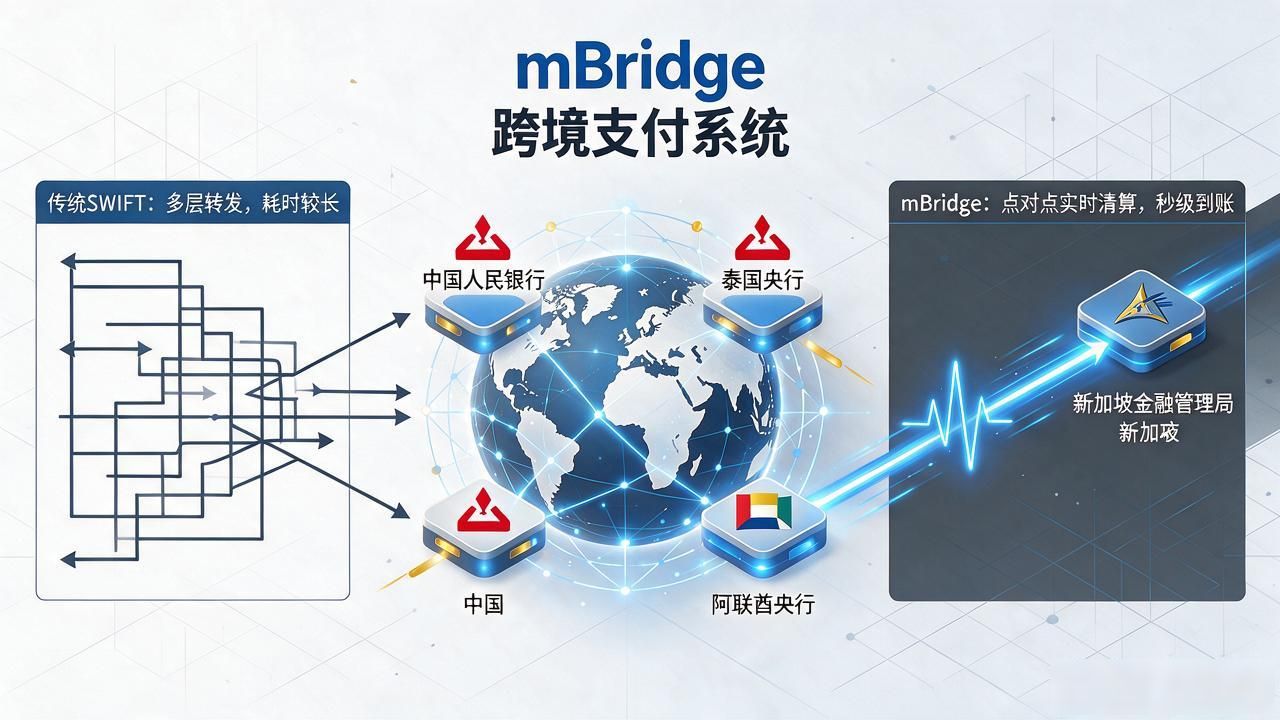
跨境层面变化更剧烈。mBridge从概念测试跑到多国央行联合运营,实时跨境清算已经落地。中、泰、阿联酋、新加坡四国央行直连,一笔汇款从提交到到账压缩到秒级。过去靠SWIFT报文层层转发、中间行扣手续费的那套流程,正在被点对点结算替代。
落到个人身上,最直观的感受是"钱"的形态在分裂。小额消费走数字人民币,大额跨币种走央行直连通道数字货币体系变化,储蓄理财仍走银行账户。三套体系并行,底层都锚定央行准备金。你钱包里那串数字,背后已是央行直接背书的资产。
监管沙盒里每月都有新框架上线,迭代节奏比五年前快了不止一个量级。"数字人民币"这个称呼大概率会被更中性的统称替代,它承载的东西早已超出"人民币数字化"的范畴。