数字货币量化交易模拟怎么跑?回测和实盘差距比你想的大
数字货币量化交易模拟我跑了四个月。一开始觉得回测曲线好看就能上实盘,第一批策略上线当天就把模拟期赚的钱全吐了。根子在一个地方:模拟环境里藏着太多你看不见的假设。
我后来把BTC和ETH上两百多条策略重新回测,发现七成策略在滑点设为0.02%时收益直接腰斩。模拟盘默认按中间价成交,但真实订单簿里一笔500U市价单打进去,BTC深度根本接不住,实际成交价会漂五到八个基点。
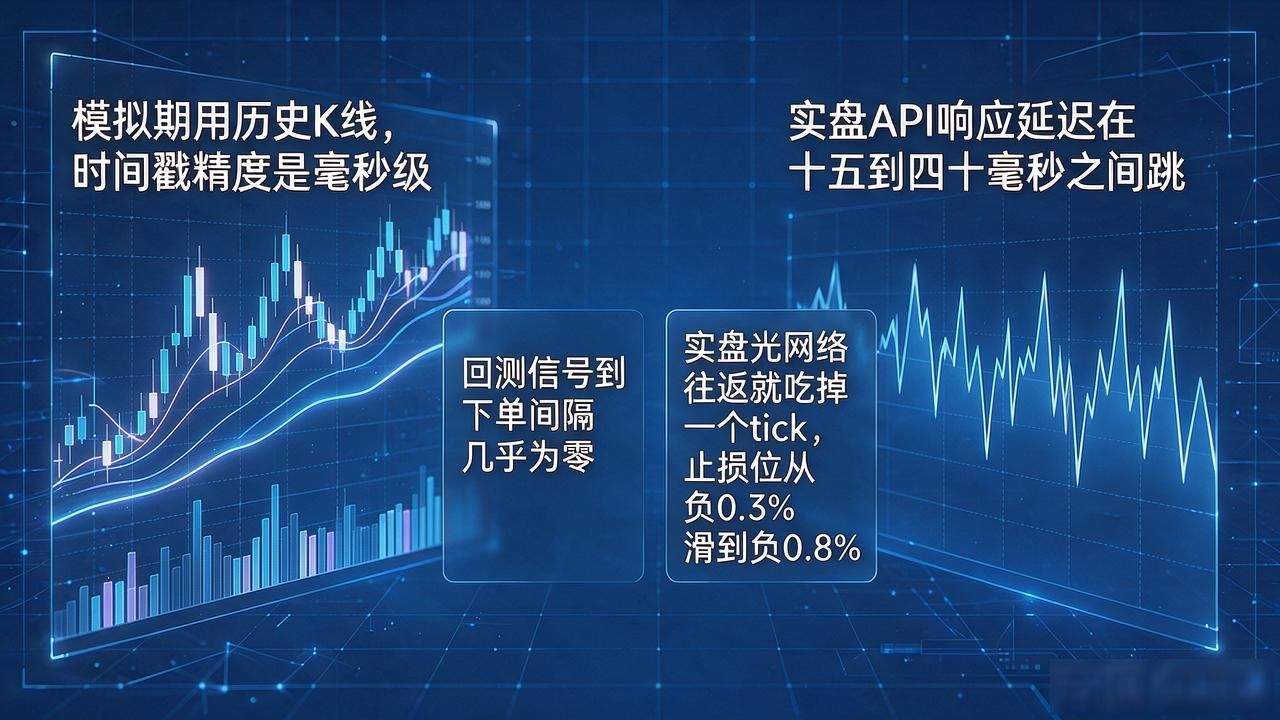
还有一个容易忽略的细节。模拟期用历史K线,时间戳精度是毫秒级,实盘API响应延迟却在十五到四十毫秒之间跳。我那个突破策略回测里信号到下单间隔几乎为零,实盘光网络往返就吃掉一个tick,止损位直接从负0.3%滑到负0.8%。
现在我的规矩很死:策略上实盘前,模拟盘至少跑满两个完整的市场周期数字货币量化交易模拟怎么跑?回测和实盘差距比你想的大,一次震荡、一次单边。模拟期开单全部挂限价不挂市价,把滑点实实在在吃进仓位成本里反复验证。能扛住这个节奏的策略,胜率才真正可信。
最让我服气的一次,是个均值回归策略在震荡期模拟盈利率漂亮得吓人,一遇单边行情就连续七次止损。回头翻数据才发现数字货币量化交易模拟,模拟盘默认只拉了过去九十天,根本覆盖不了极端行情,策略的韧性在模拟期是被系统性高估的。